排行榜-手机报

本次榜单中,中际旭创、新易盛、剑桥科技、光迅科技、纳真科技、华工正源、索尔思光电7家国内厂商上榜,海外企业仅保留Coherent、Lumentum、Molex三家。国产厂商包揽榜单前三位,标志着在数通高速光模块赛道,中国供应链已经掌握市场话语权。
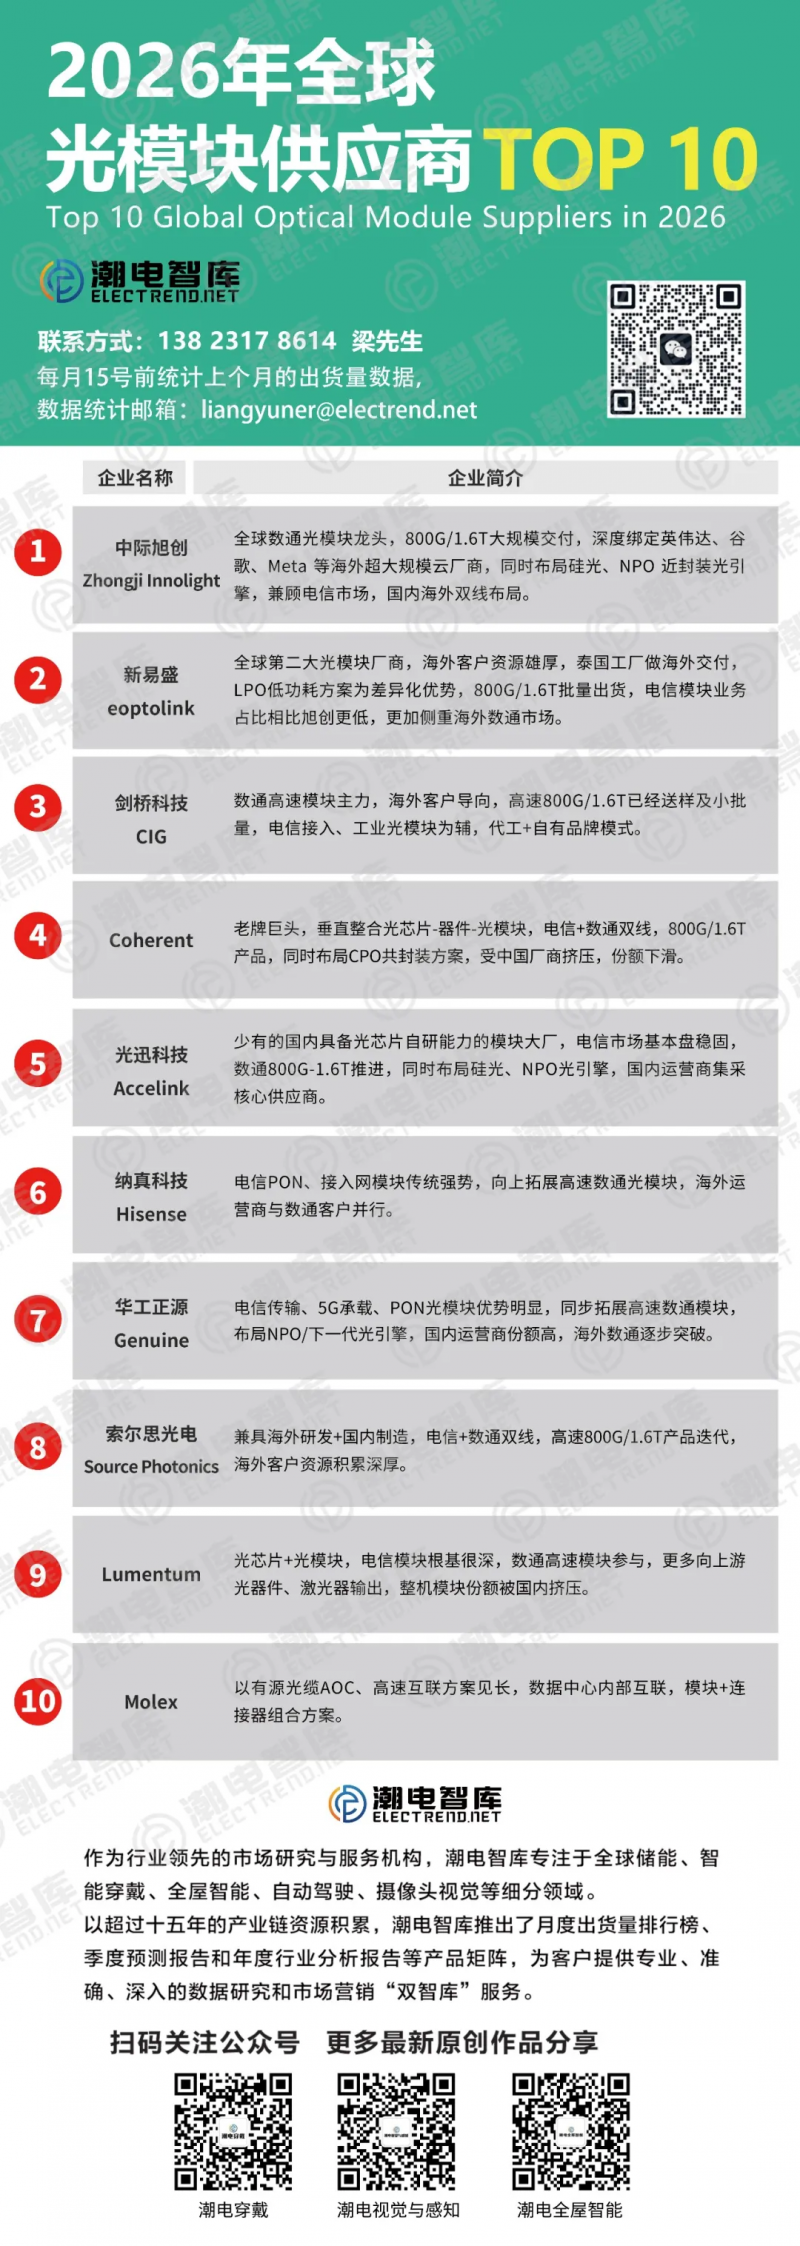
800G是AI算力时代第一个大规模普及的高速光模块,也是本轮产业周期的“基本盘”。头部企业均已完成800G的大批量交付:中际旭创、新易盛依托海外云厂商订单,800G 出货量领跑全球,剑桥科技800G产品完成送样与小批量落地,光迅科技、华工正源、纳真科技、索尔思光电也完成800G产品迭代。
当800G进入规模化交付末期,行业的竞争重心,已经转移至1.6T模块与NPO近封装光引擎,NPO作为下一代算力互联核心方案,能够缩短光路、降低功耗,适配AI大模型集群高密度算力互联需求,也是头部厂商技术角逐的制高点。从榜单企业布局看,国产头部厂商普遍同步押注NPO、硅光技术。中际旭创、光迅科技均在布局硅光+NPO近封装光引擎,华工正源同样将NPO、下一代光引擎作为重点研发方向。
海外厂商Coherent的核心路线是CPO共封装光学方案,同样瞄准下一代高速互联。CPO与NPO技术路线存在差异,CPO追求光引擎与ASIC芯片深度集成,NPO是光引擎靠近芯片封装,商业化落地节奏上,行业普遍认为NPO的落地会早于CPO。Lumentum更多聚焦上游光芯片、激光器,在整机模块上收缩布局,依托上游器件维持竞争力;Molex则另辟蹊径,主打AOC有源光缆、高速连接器+模块的整套互联方案,差异化切入数据中心内部互联市场。
国产头部厂商最大优势,在于数通市场响应速度、量产交付能力与成本控制。
以行业龙头中际旭创、新易盛为例,两家企业深度绑定英伟达、谷歌、meta等海外超大规模云厂商,建立海外本地化产能(如新易盛泰国工厂),规避供应链风险,保障海外大客户交付。剑桥科技采用代工+自有品牌模式,快速响应海外客户定制需求,索尔思光电结合海外研发+国内制造,兼顾技术研发与量产效率。
国产厂商并非只做模块组装,光迅科技是国内少数具备光芯片自研能力的模块大厂,拥有从光芯片、光器件到模块的垂直自研体系,牢牢守住国内电信运营商集采市场的基本盘。纳真科技、华工正源则以电信PON、5G承载传输模块为根基,依靠国内运营商稳定现金流,向上延伸至高速数通赛道,电信+数通双轮驱动,对冲单一市场波动风险。整体来看,国内厂商分化为两类:一类主攻海外数通AI算力市场、一类以国内电信业务为底盘,逐步切入高速数通。
从TOP10名单可以看到,当前行业存在两条增长路径,第一条,是AI数通主线,以中际旭创、新易盛、剑桥科技为代表,核心战场是海外云厂商,产品迭代从800G→1.6T→NPO,业绩弹性最大,但高度依赖海外大客户订单,地缘、客户资本开支波动风险更高。第二条,电信基本盘向上拓展,光迅科技、纳真科技、华工正源,依托国内运营商PON、传输业务稳定营收,稳步切入高速数通,经营稳健,但高速数通业务放量节奏相对更慢。
对于国产厂商而言,机遇与挑战并存,在800G、1.6T阶段,国内已经实现全球领先,NPO时代,竞争不再只是封装与组装能力,对硅光芯片、激光器、光电协同设计的要求大幅提升,光芯片短板,仍是多数国内厂商需要持续突破的环节,海外厂商虽然份额下滑,但在高端光芯片领域仍保有深厚壁垒。
接下来1-2年,1.6T会成为市场主力,NPO方案将逐步进入小规模试产阶段,全球TOP10厂商的排位,也会伴随技术落地、云厂商资本开支变化继续发生洗牌,对于国内光模块产业链,守住800G/1.6T交付优势,持续攻克NPO配套硅光、光芯片技术,是维持全球竞争力的核心关键。