排行榜-手机报

一短一长两大增量赛道,正在重新定义光纤厂商的增长曲线。
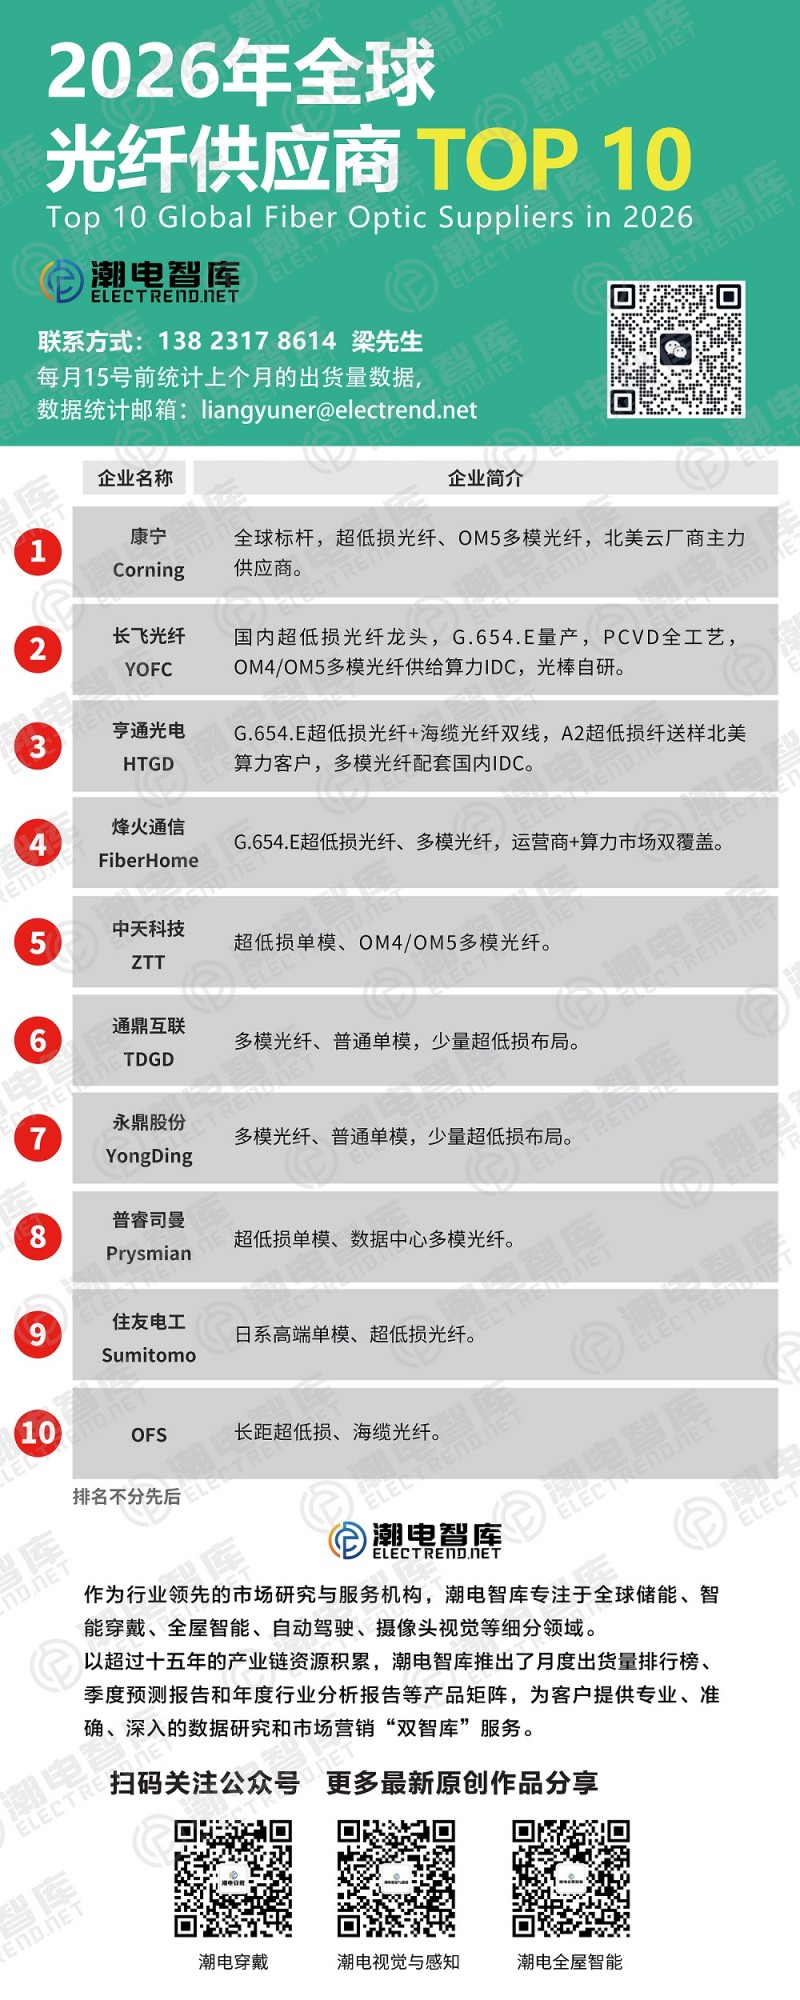
长飞光纤是国内光纤行业标杆,也是国内较早实现G.654.E超低损光纤稳定量产的厂商,掌握PCVD全套核心制棒工艺,光棒自给率高。在算力侧,长飞的OM4、OM5多模光纤持续供给国内大型IDC,同时也进入部分海外云厂商供应链;长距侧G.654.E产品已经在国内省干、骨干线路批量落地,是国内超低损光纤出货体量最大的本土企业。
亨通光电在G.654.E、海缆配套光纤双线布局,超低损产品持续送样北美算力骨干项目,差异化优势突出,依托海缆系统业务协同,亨通在长距离、跨海域传输光纤场景具备独特客户壁垒,同时同步布局数据中心多模光纤,配套国内算力集群建设。
烽火通信、中天科技属于运营商+算力双线均衡布局选手,烽火通信依托运营商资源,G.654.E超低损光纤已经规模商用,OM5多模光纤配套国内头部IDC集成商。中天科技同样完成超低损光纤、多模光纤的产品落地,兼顾国内运营商集采和算力市场订单。通鼎互联、永鼎股份以成熟多模光纤、常规单模光纤为基本盘,性价比优势明显,面向中小型IDC和区域运营商市场,超低损光纤以送样验证为主,尚未形成大规模出货。
海外厂商阵营里,康宁依然是全球光纤龙头,OM5多模光纤的行业标准早期由康宁主导,也是北美头部云厂商数据中心多模光纤的核心供应商,同时康宁G.654.E及下一代超低损光纤,在海外长距骨干网占有稳固份额。普睿司曼、住友电工、藤仓、OFS(古河旗下),主打高端超低损、特种海缆光纤,产品可靠性指标严苛,在海外运营商、跨洋海缆项目认可度高。
海外厂商的短板集中在价格和交付周期,面对国内大规模算力、运营商集采订单,本土厂商的响应速度、成本优势更为突出。
但赛道的内卷压力同样不可忽视,常规单模光纤长期处于产能过剩状态,价格战持续压制毛利,即便在增量赛道,随着入局玩家增多,多模光纤的价格也呈现下行趋势。光纤行业属于重资产赛道,光棒是核心瓶颈,没有自研光棒能力的厂商,利润会持续被上游原材料挤压。同时海外云厂商认证周期漫长,产品除了指标达标,还需要长期的可靠性验证,拿到认证才能切入北美算力供应链。
从高速光芯片、TOSA/ROSA组件、WDM器件再到光纤,四条赛道自上而下串联起800G/1.6T光模块上游供应链,国产替代不是单点突破,而是整条链条协同验证、同步成熟的系统性工程。