如果评估现在的产业热度,光通信绝对在最前列。
作为光互连的“血管接口”,光模块正朝着高速率、高集成与低功耗方向快速演进,NPO、CPO、OCS等多种光互连方案并行发展。
潮电智库在今年深圳光博会现场发现,多个光通信专题展馆里,围绕NPO/CPO技术方向,涵盖光模块、光器件、光纤乃至PCB等在内的数百家厂商纷纷展出对应解决方案,宣告市场内卷已经开启。
多位专业人士一致认为,NPO通过将独立封装的光引擎部署于芯片近端,在降低链路损耗的同时兼顾制造良率与可维护性,成为现阶段最适合中国光互联落地的技术路径。
市场机构预测,到2030年NPO/CPO将占据数据中心通信市场25%以上的份额;2026至2028年的增量将以NPO为主流。
华为海思的7.2T NPO、剑桥科技的6.4T/7.2T NPO、华工正源的6.4T NPO、光迅科技的6.4T硅光NPO、东山精密的6.4T NPO,都踩在这条线上。
而华为、阿里、腾讯等巨头入局持续推进近封装光互联平台研发、验证与试点部署,则将产业完全推向高峰。
9月,华为发布全球首个采用NPO技术昇腾960超节点,面向十万亿参数规模大模型训练和推理。
随后,阿里云发布磐久AL64分布式SNPO光互连超节点,成为首款实现SNPO光互连技术落地的超节点服务器,标志着超节点NPO互连从原型概念走向AI云的真实工程部署。
腾讯云也表示,将从今年第四季度部署NPO超级节点。
值得注意是,三者在NPO技术方案方面的推进路线有着显著差异。
华为是“产品+标准”双轮驱动的系统级玩家,阿里是“云厂商定义新规格”的架构重塑者,腾讯则是“验证后跟进”的稳健跟随者,分别对应了技术链上游、系统集成商和云服务商三种角色。
为了强化产业协同构筑护城河,行业龙头们更是不惜重金投资上下游光通信企业,以资本力量强势加码。
在这一战场,华为的表现最为激进。
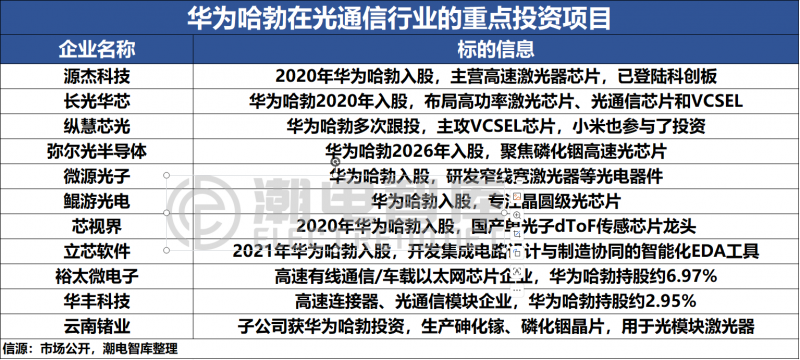
潮电智库根据市场公开信息进行不完全统计,华为旗下的华为哈勃近年来在光通信领域频频出手,直接参与投资的企业超过10家,主要集中于激光器、光芯片、VCSEL芯片、光电器件等上游硬件领域。
对于阿里和腾讯来说,传统竞争优势在于云算力与数据服务,对于光通信硬件企业投资的频率远不及华为。虽然相应的投资手笔不算多,但某些项目已获得真金白银的回报。
2022年12月,阿里斥资4000万元参与其E轮融资,IPO后持股约4.02%,是其重要股东之一;作为基石投资者,阿里和腾讯均参与了中际旭创2026年的港股IPO。
公开信息显示,腾讯近年来通过旗下产业投资平台投资了光舟半导体、轻蜓光电、曦智科技、云豹智能等光通信概念企业。
光通信的高景气度,已经蔓延至全球。
今年8月14日,英伟达宣布量产全球首款200G/lane共封装光学以太网交换机系统,面向百万GPU的超大规模AI工厂集群。
获英伟达20亿美元投资的Lumentum,其光器件产能已售罄至2029年。
日本的住友电工和三菱电机,则是高端光通信激光器供应商。
光纤光缆龙头康宁公司,也是行业重要参与者。
站在时代风口,全球光通信产业链正在准备狂欢。